2026 · Memorando de inversión
Armada Gastroproyectos · PDI Capital · Quartta
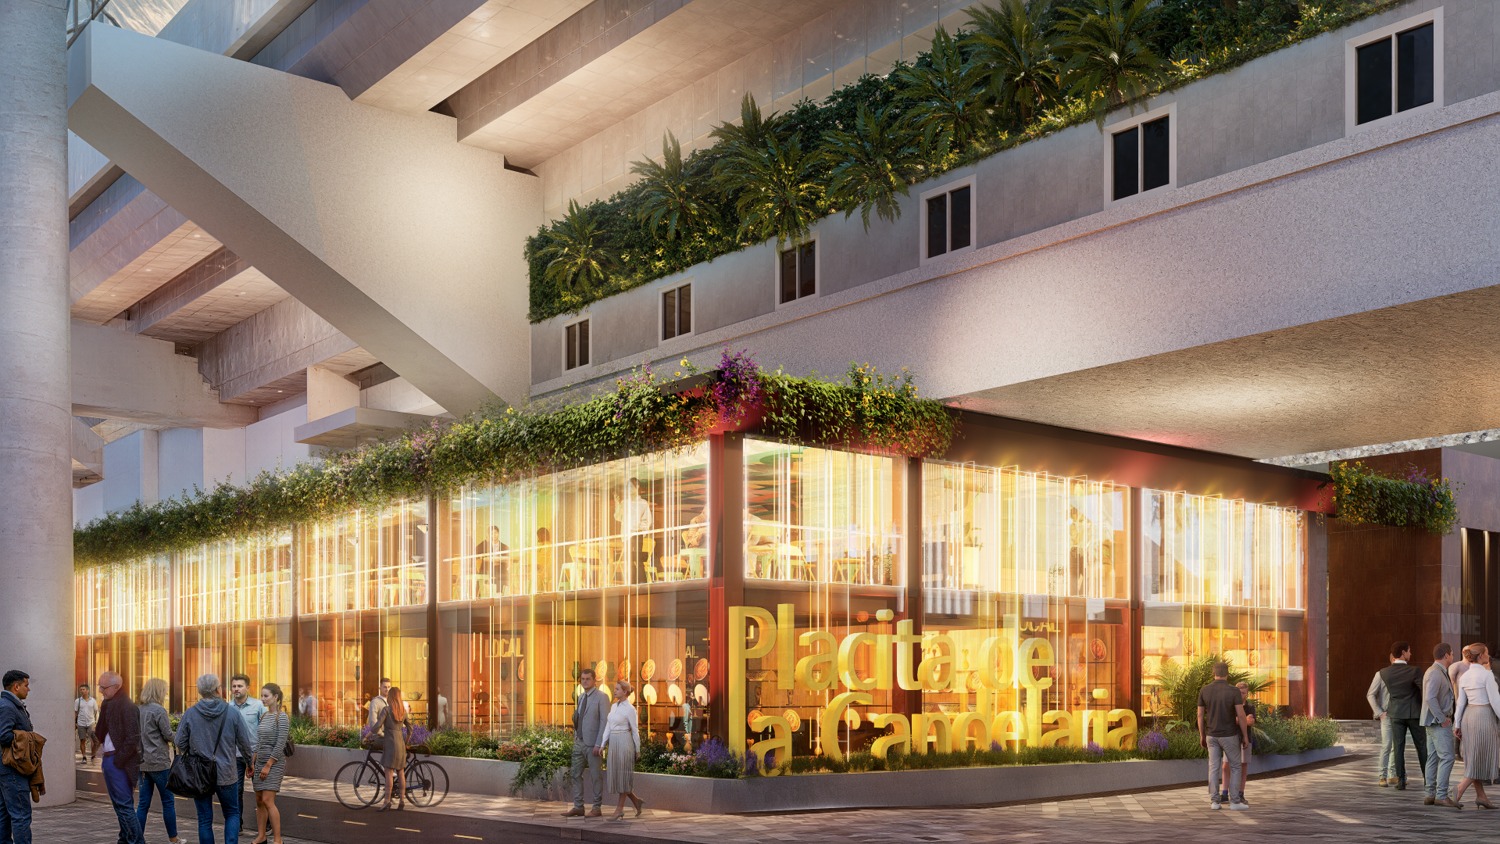
Placita de la Candelaria
El corazón de Medellín vuelve a latir.
Inversión urbana, turística y cultural en la Estación Parque Berrío, centro de Medellín
Ronda preferente · Abierta
COP $5.000.000.000
38,46% del vehículo, con la parte privada valorada en $13.000 MM una vez entran todos los aportes · Equity en un fideicomiso de administración y pagos, estructurado tributariamente como deuda hasta recuperar la inversión
Concesión No. 000987CT · 15 años de operación
01 — Resumen
Resumen ejecutivo
Cinco ideas para entender la operación.
Activo único
Mercado urbano dentro del ecosistema del Metro de Medellín, en Estación Parque Berrío — corazón del centro histórico.
Parque Berrío
Contrato sólido
Concesión directa de largo plazo, con 15 años de operación. El Metro conserva la propiedad; el concesionario invierte y opera.
15 años
Ronda preferente
COP $5.000 MM por el 38,46% del vehículo. Una vez entran todos los aportes, la parte privada queda valorada en $13.000 MM. Con la semilla de $750 MM completa los $5.750 MM en caja del plan de inversión.
$5.000 MM
Retorno objetivo
Ronda preferente, caso base: TIR 35,6% · MOIC 5,40x · capital recuperado en 38 meses. Rango entre escenarios: TIR de 27,7% a 40,7%. La repartición de dividendos empieza en el segundo semestre de 2027.
5,40x
Protección
Fideicomiso de administración y pagos, reparto en dos etapas (antes y después de recuperar la inversión), cuentas de control y reporting mensual.
Fideicomiso
02 — Contexto
El centro de Medellín renace
La primera intervención integral del centro en décadas.
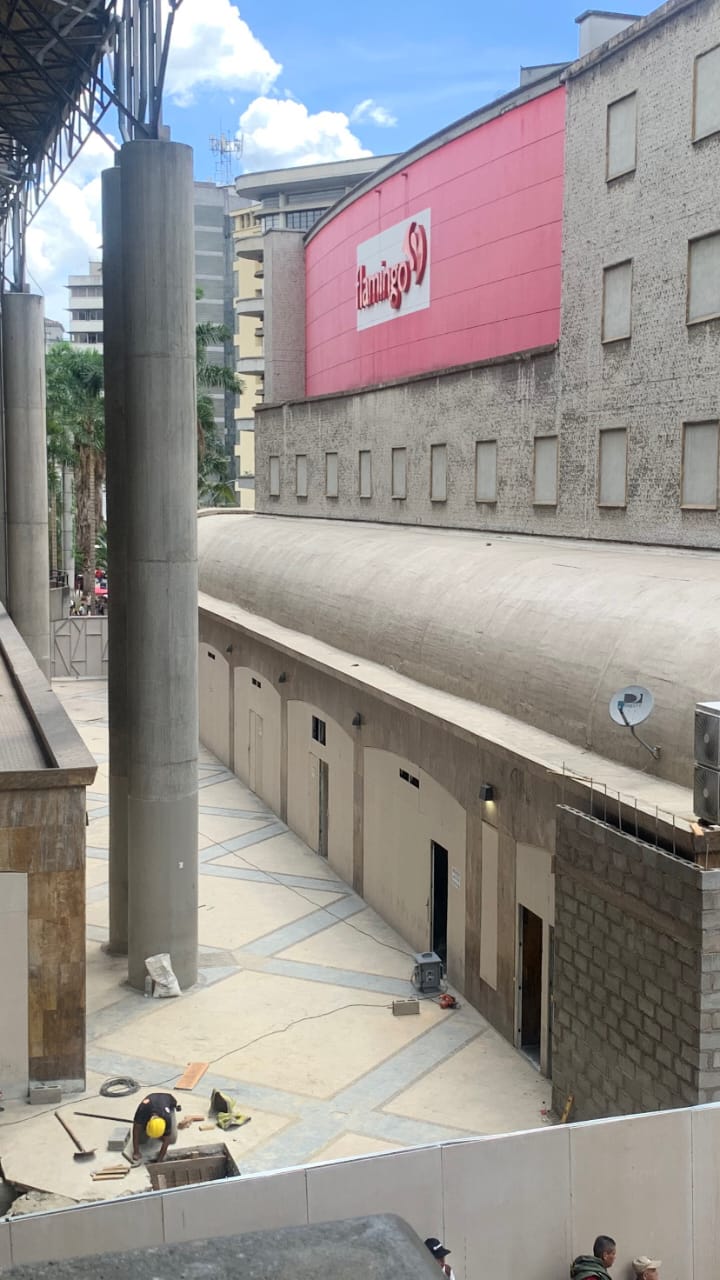
El Plan de Renovación del Centro Fundacional articula inversión pública coordinada entre el Metro de Medellín, la Agencia APP y la Fundación Ferrocarril de Antioquia. Placita de la Candelaria es la primera fase de la expansión de la Estación Parque Berrío y entra en operación dentro de ese ciclo de transformación.
$10.530 MM
Aporte del Metro a las adecuaciones del equipamiento (Cláusula 4ª): 1,8 veces los $5.750 MM en caja que aportan los inversionistas.
Feb 2026
Parque Berrío
Entrega agosto 2026
Ago 2026
Plazuela Nutibara
Entrega diciembre 2026
2026
Plaza Botero
Siguiente fase
Abr 2027
Placita de la Candelaria
Apertura
03 — Oportunidad
La oportunidad
Qué es, cuánto capital y por qué ahora.
Qué es el proyecto
Mercado urbano y turístico dentro del ecosistema del Metro, en Estación Parque Berrío, bajo contrato de concesión directo y de largo plazo.
Cuánto capital y para qué
COP $5.750 MM en caja: una semilla de $750 MM y la ronda preferente de $5.000 MM. Financian obra, interventoría, diseños, comercialización y puesta en marcha. Con el aporte del grupo estructurador y el aporte del Metro a las adecuaciones, la fase 1 suma una inversión total de $18.427 MM.
Por qué ahora
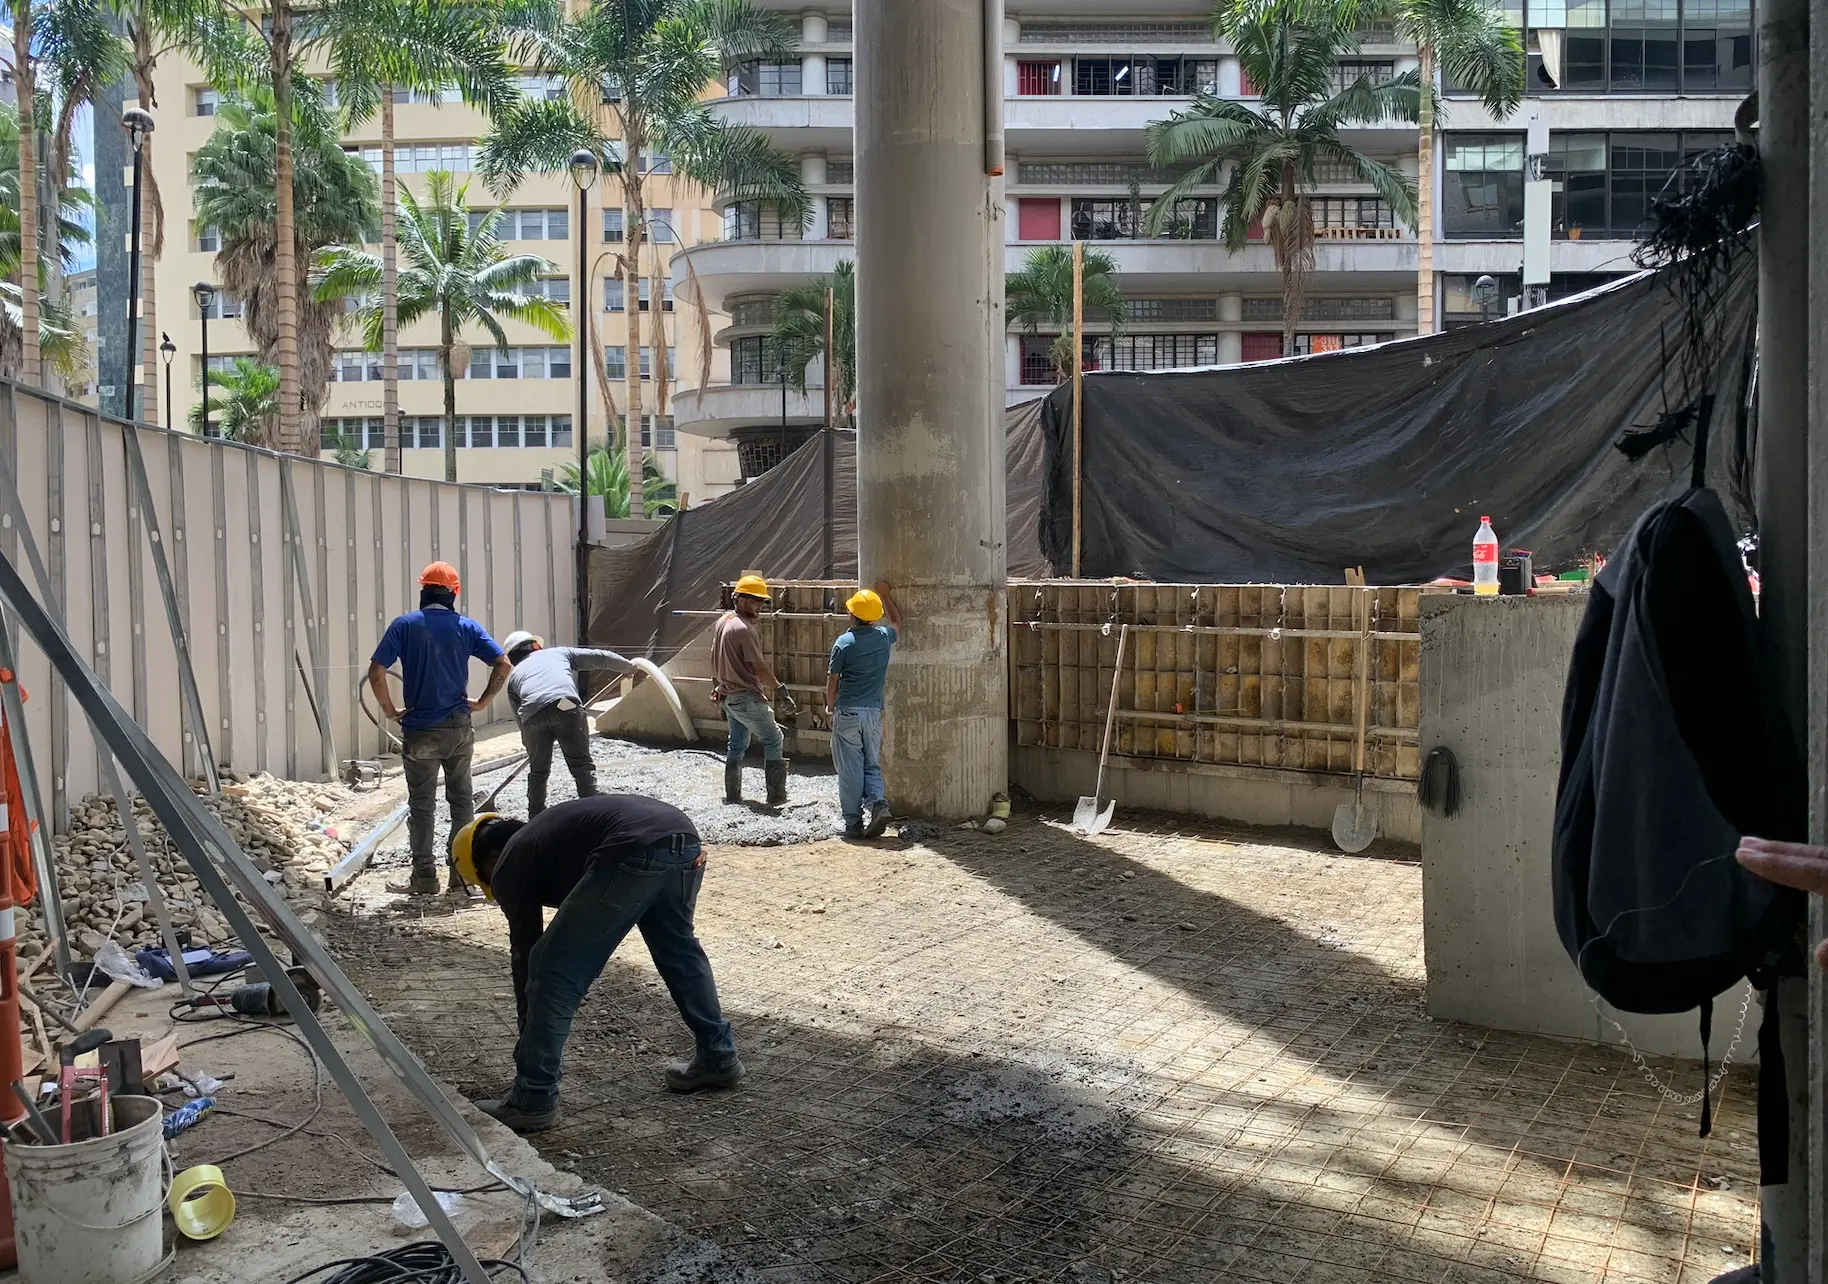
Contrato firmado y licencia de construcción otorgada. La obra arranca en diciembre de 2026 y la apertura está prevista para abril de 2027; el capital se llama por tramos, a medida que el plan de inversión lo necesita.
04 — El proyecto
El proyecto
Un mercado curado dentro del Metro.
Tres niveles, 139 unidades comerciales, 2.493 m² de área total intervenida y 1.061 m² de GLA comercializable, entre comercio, gastronomía y cultura. Una vitrina urbana para artesanos, cocineros, marcas y comunidad en el corazón del centro fundacional.
139
Unidades comerciales
3
Niveles
2.493
m² área intervenida
1.061
m² de GLA comercializable
44.000
Personas/día en la Estación Parque Berrío
Locales especializados
Comercio fijo y servicios complementarios.
Módulos dinámicos
Rotación controlada y variedad permanente.
Zona gastronómica
Identidad local y full dining en mezzanine.
Espacios culturales
Eventos, activaciones y comunidad.
Integración Metro
Vive del flujo diario del sistema.
Ubicación estratégica
Centro histórico, concesión de largo plazo.
Operación profesional
Gestión de Armada con foco en ocupación.
05 — Zonificación
Cinco mundos en uno
Una zonificación pensada para que cada visita sea distinta.
La Cacharrería
ComercioComercio fijo de artesanías, oficios y productos tradicionales del centro de Medellín.
18 locales + 48 módulos expositores
El Pulguero
ItineranteMercado itinerante con rotación controlada: descubrimientos y vintage cada semana.
2 locales + 24 módulos expositores
La Abarrotería
GastronomíaZona gastronómica con anclas culinarias y oferta callejera del centro.
22 locales + 16 módulos expositores
Los Piqueteaderos
Full diningOperados con marca propia: arriendo más participación en ventas.
4 locales de 499 m² · segundo piso
MUME · Museo Metro
CulturaEl primer museo del Metro de Medellín: memoria, cultura y ciudad en diálogo con la Placita.
5 locales · fachada y café

139
Unidades comerciales
1.061
m² GLA comercializable
2.493
m² área total intervenida
06 — Licencia
Licencia de Construcción C1-0047-2026
El cuadro de áreas ya no es una proyección: es un área aprobada.
GLA comercializable
1.061 m²
en 51 locales, más 88 módulos expositores
Área total intervenida
2.493 m²
937,92 m² Metro · 1.530,62 m² Distrito
Unidades comerciales
139
51 locales + 88 módulos
Zona común
1.370 m²
circulación, servicios y áreas técnicas
Qué significa para el modelo
El rent roll quedó cuadrado con la licencia: cada local corresponde a un área aprobada, y el total coincide con el GLA licenciado con una diferencia de 0,08 m². El área comercializable sube 51,93 m² frente al cuadro anterior, ya descontado el retiro del local M01, y el conteo de unidades se mantiene en 139.
El efecto neto sobre el canon es prácticamente nulo: las áreas de la licencia aportan +$9,6 MM/mes y el ajuste social de las 21 mesas cuesta −$10,8 MM/mes. La licencia paga sola la incorporación de los comerciantes del sector.
07 — Diseño
Diseño y experiencia
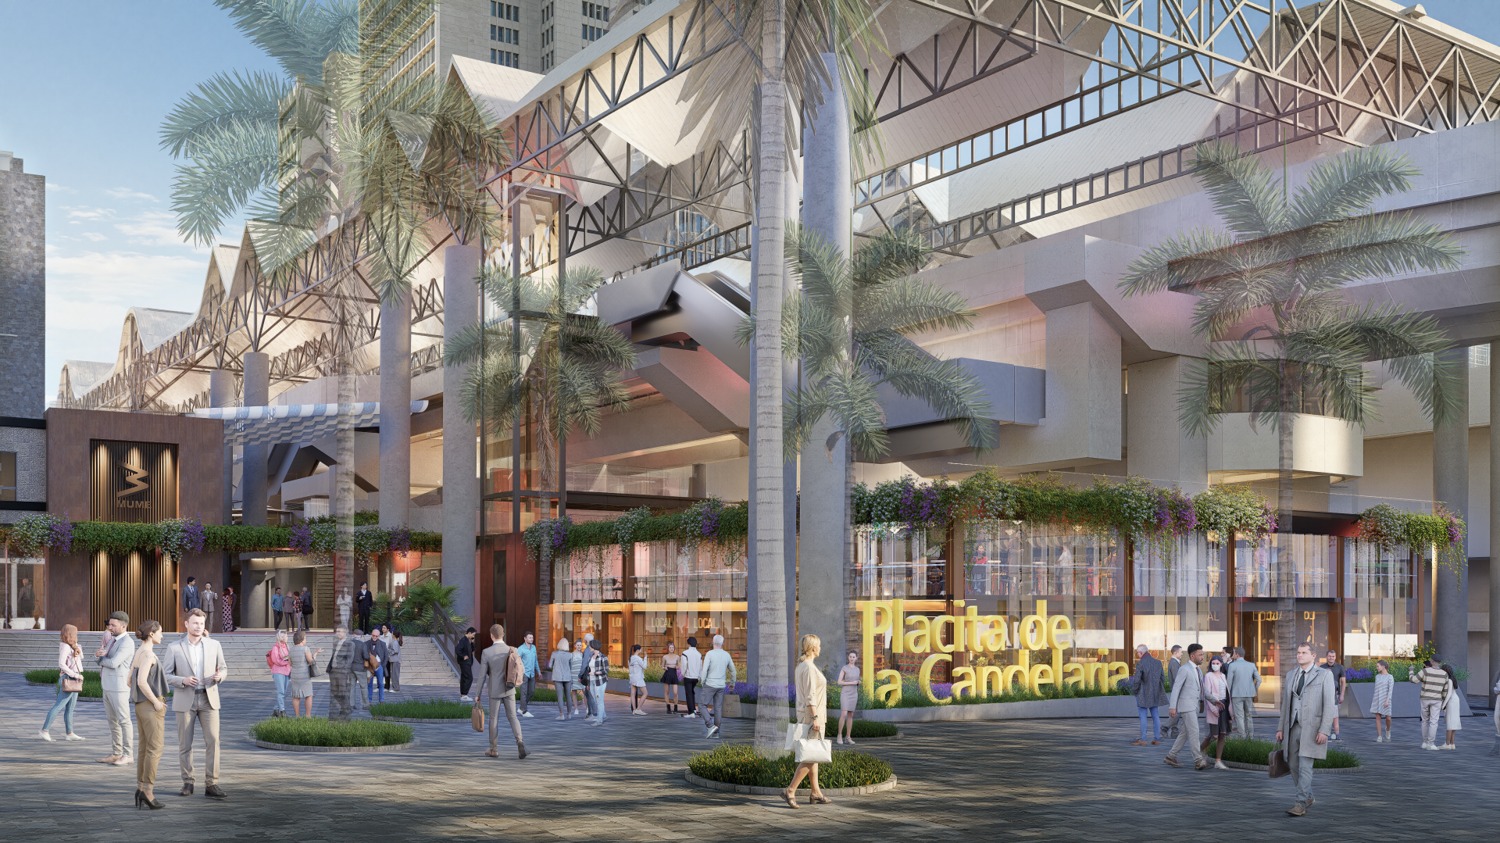
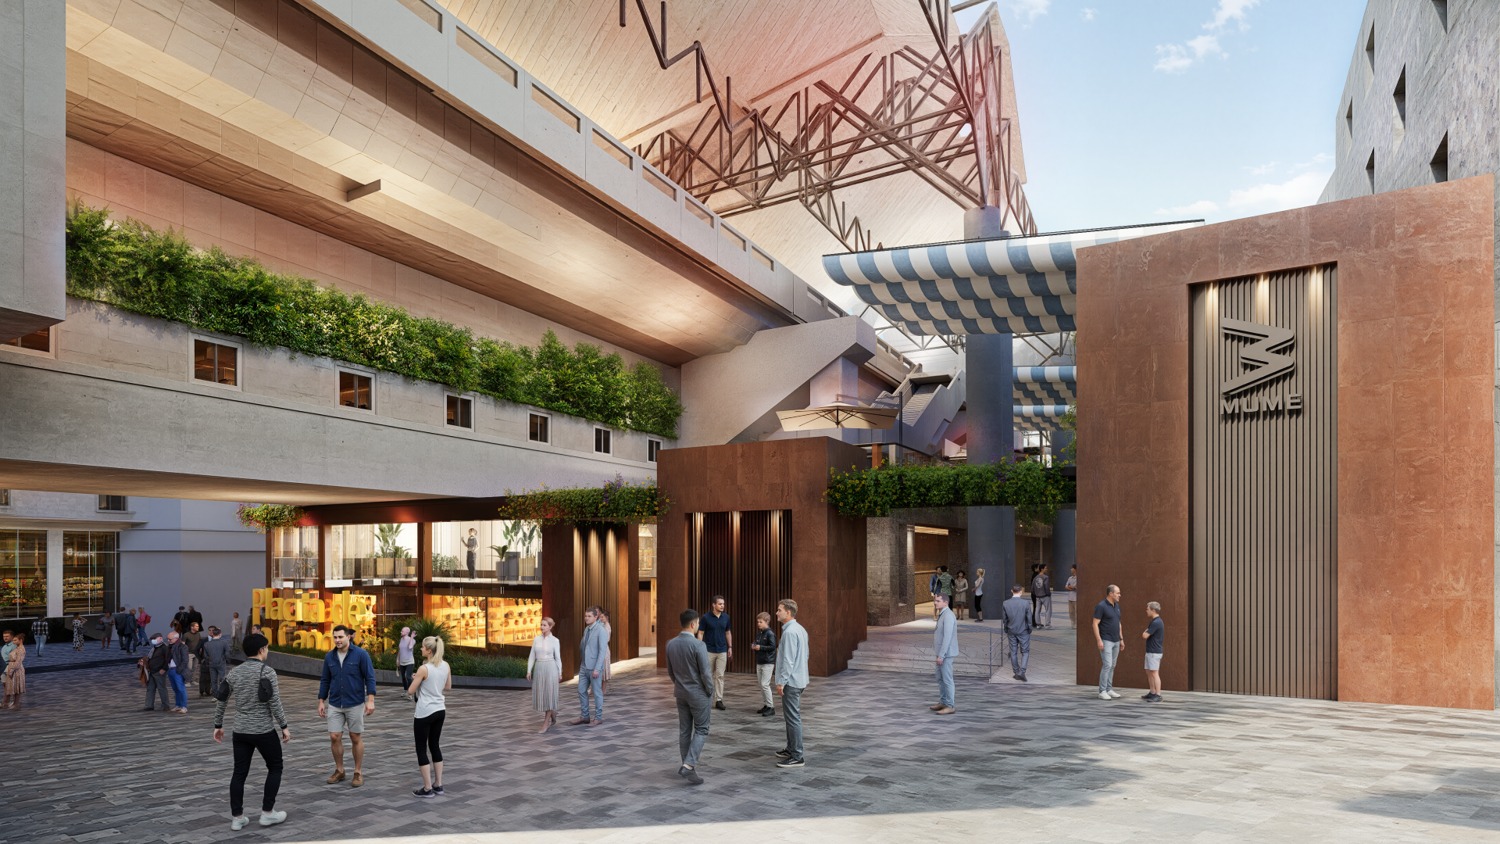
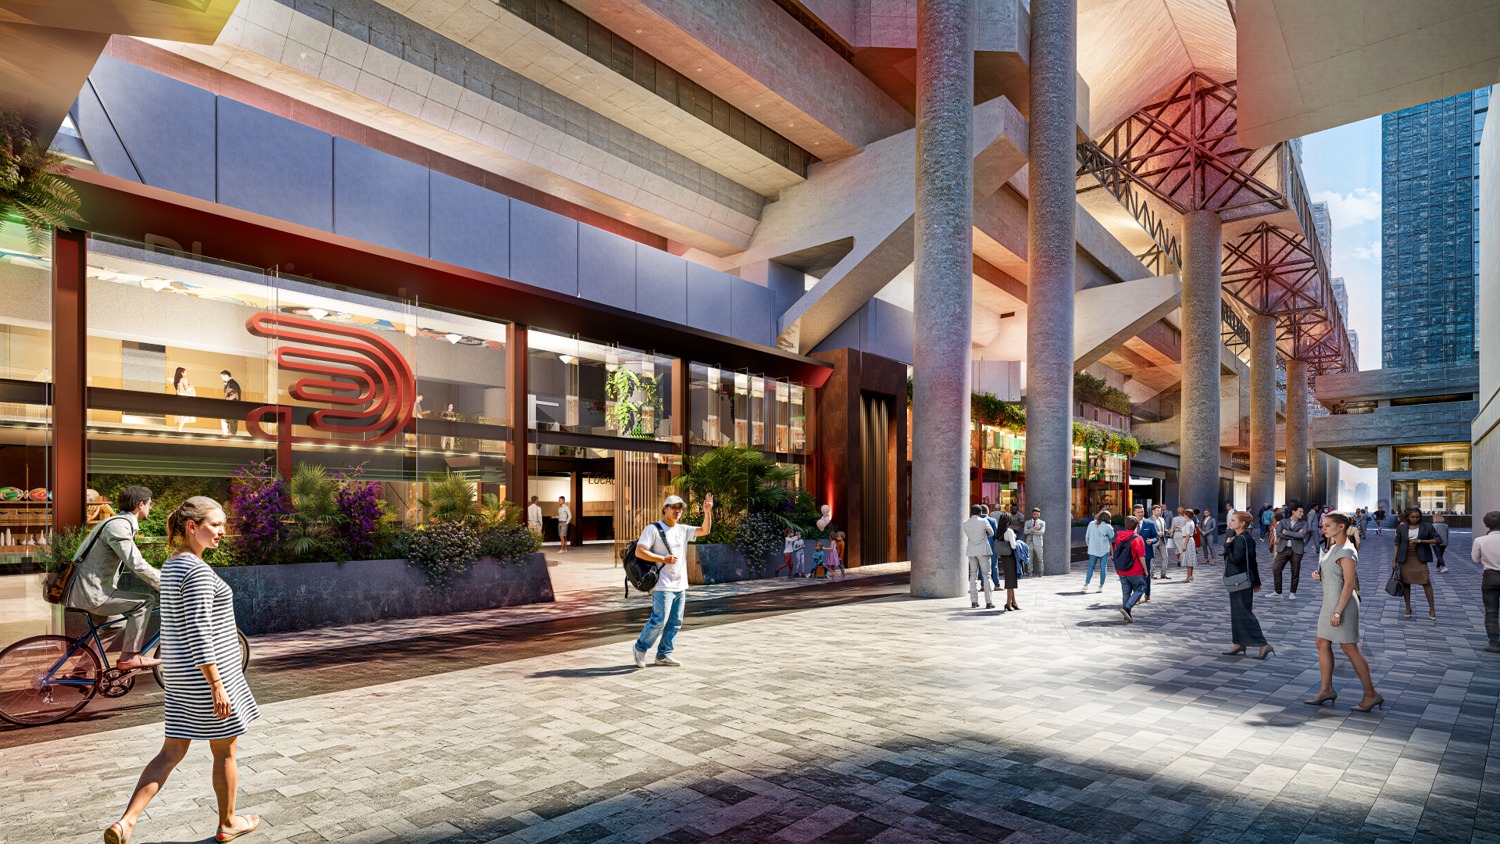
Un espacio que se habita.
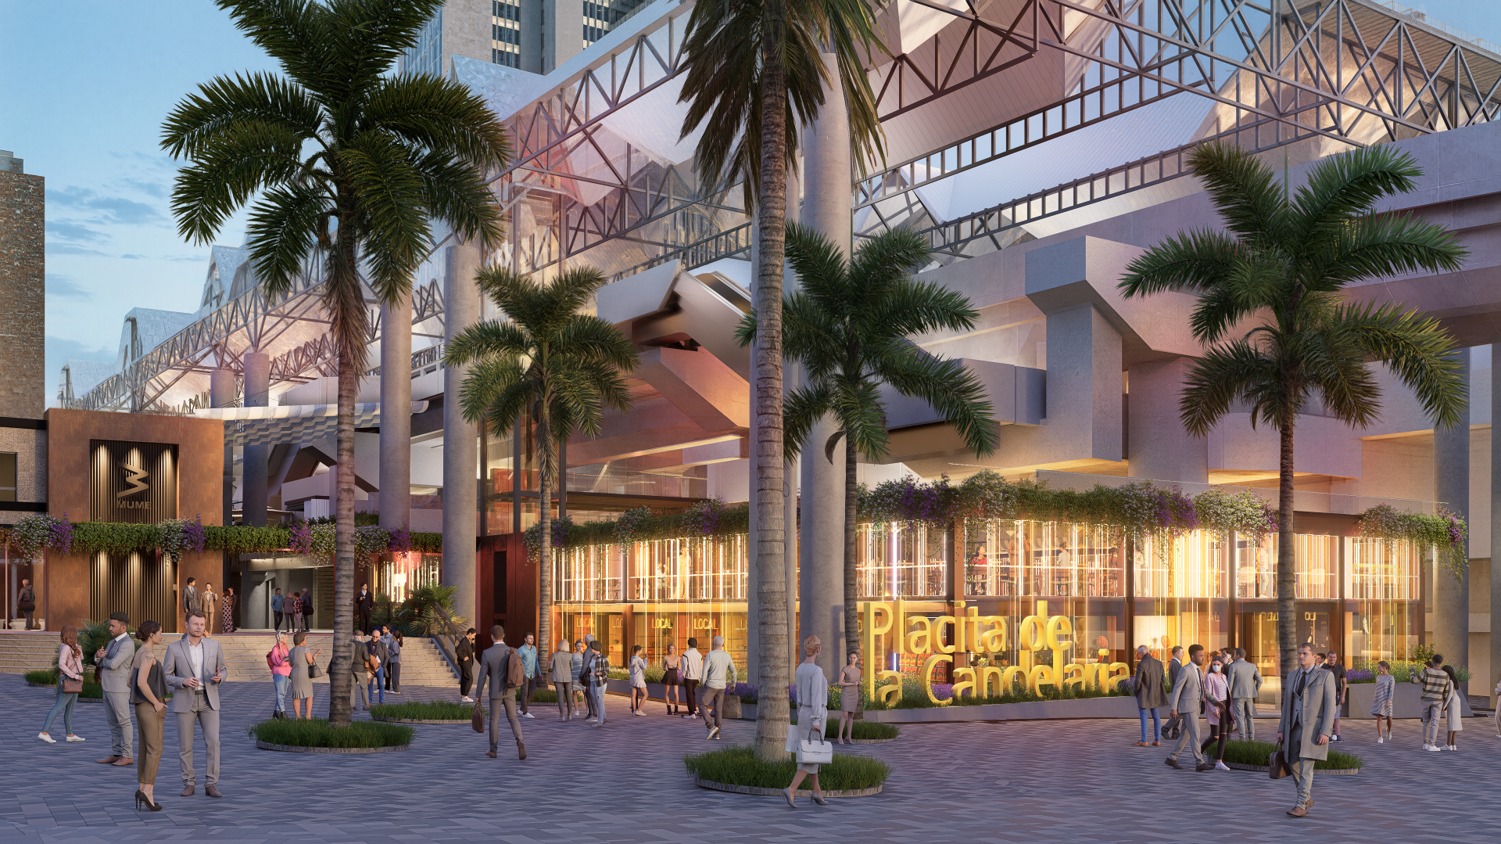
- —Fachada acristalada abierta al centro histórico.
- —Mezzanine gastronómico y dobles alturas.
- —Integración con los murales de Pedro Nel Gómez.
- —Jardín perimetral sobre Carrera Bolívar.
- —Paneles en vidrio templado con contrafuertes estructurales.
08 — Metro
Metro de Medellín y el contrato
El concedente: un contrato con incentivos alineados.
Símbolo de la ciudad
El Metro de Medellín es la institución más valorada de la ciudad y el eje de movilidad del Valle de Aburrá.
Concesión directa
Contrato No. 000987CT: 15 años de operación (180 meses) desde la apertura.
Modelo de inversión
El Metro mantiene la propiedad; Armada invierte, construye, equipa y opera.
Incentivos alineados
El Metro recibe el mayor valor entre la MMG y el 32% de los cánones, indexado a IPC+1%.
$58,2 MM
Mínima mensual garantizada al Metro (base 2026), o el 32% de los cánones — el mayor de los dos.
09 — Capital
Estructura de capital
Dos tramos, un mismo vehículo y un mismo waterfall.
Semilla · Primer tramo
$750 MM
Financia los primeros meses del plan (agosto–diciembre de 2026): estudios, interventoría, inicio de obra y estructuración. Mismo instrumento y mismo waterfall que la preferente; entra con un descuento del 20% por asumir el riesgo más temprano. Suma el 8,17% del vehículo.
Preferente · Abierta, ronda actual
$5.000 MM
- —38,46% del vehículo; la parte privada queda valorada en $13.000 MM una vez entran todos los aportes.
- —Es equity. Hasta recuperar la inversión, los pagos se estructuran tributariamente como deuda: los intereses llegan con retención del 7%, frente al 10% de un dividendo.
- —La devolución de capital no es gravable para el inversionista.
- —Reparto en dos etapas: etapa 1, recuperación de la inversión, 70/30 hasta que los inversionistas recuperan su capital; etapa 2, después de la recuperación, 46,63/53,37, la participación accionaria de cada bloque.
- —Aportes por tramos según el plan de inversión: primero la semilla y después la preferente, de diciembre de 2026 a abril de 2027.
De dónde sale la inversión de la fase 1 · $18.427 MM
57%
Metro de Medellín
$10.530 MM en adecuaciones (Cláusula 4ª)
27%
Ronda preferente
$5.000 MM en caja
En especie
Grupo estructurador
Aporte adicional: la promoción del proyecto, que no pasa por caja
4%
Semilla
$750 MM en caja
En caja se levantan $5.750 MM, entre la semilla y la ronda preferente. El aporte del Metro y el del grupo estructurador no pasan por caja.
Concesión 000987CT · 180 meses de operación (15 años) · MMG base $58,2 MM mensuales o el 32% de los cánones, el mayor de los dos.
10 — Uso de fondos
Uso de fondos
Cómo se aplican los $5.750 MM en caja, de agosto de 2026 a abril de 2027.
53%
Obra — costo directo del mercado
$3.051 MM
19%
Honorarios de construcción e interventoría
$1.094 MM
9%
Estudios, diseños, gerencia y administración
$497 MM
14%
Promoción, comercialización y puesta en marcha
$828 MM
5%
Seguros y costos financieros
$279 MM
11 — Modelo
Modelo de negocio
Ingresos recurrentes indexados.
90%
Ocupación estabilizada · caso base
60% en la apertura y 90% a los 12 meses
$3.070 MM
EBITDA 2028 · caso base
Margen 56,1%
44.000
Personas/día
Estación Parque Berrío · fuente: Telemedellín
Fuentes de ingreso · mes estabilizado de 2028: $463 MM
- 59%$273 MM al mes · Canon fijo de 135 locales y módulos, indexado a IPC+1%, más el pop-up semanal.
- 29%$133 MM al mes · Cuatro restaurantes de marca propia: 12% de arriendo y 18% de margen sobre ventas.
- 8%$35 MM al mes · Pantallas y publicidad dentro del mercado.
- 4%$21 MM al mes · Eventos y activaciones.
Cuánto paga cada tipo de espacio
| Tipo de espacio | Unidades | Área c/u | Tarifa por m² | Canon mensual c/u |
|---|---|---|---|---|
| Módulo expositor | 67 | 0,86 m² | $1.340.000 | $1,15 MM |
| Módulo · tarifa social | 21 | 0,86 m² | $670.000 | $0,58 MM |
| Local pequeño | 34 | 7,7 m² | $400.000 | $3,09 MM |
| Local medio | 10 | 10,8 m² | $300.000 | $3,25 MM |
| Local medio B | 2 | 40,7 m² | $150.000 | $6,10 MM |
| Local grande (café) | 1 | 109,7 m² | $65.000 | $7,13 MM |
| Pop-up semanal | 1 | Zona común | Por espacio | $24,0 MM |
| Canon arrendado total | $270,1 MM | |||
Valores mensuales de 2026, indexados a IPC+1%, sobre el rent roll de la Licencia de Construcción C1-0047-2026. Además, 4 restaurantes de marca propia sobre 499 m², que opera el proyecto: 12% de arriendo y 18% de margen sobre sus ventas.
Arriendo social
$12,1 MM al mes
21 de los 88 módulos pagan la mitad de la tarifa, $670.000 por m², para comerciantes del sector. Cuesta el 4,5% del canon y sostiene la licencia social del proyecto con el comercio del centro.
12 — Simulador
Simulador de inversión
Mueve los supuestos y observa tu retorno.
90% de ocupación estabilizada · $110 MM de venta mensual por restaurante. Es el caso base del modelo.
El simulador calcula la posición de un inversionista de la ronda preferente, al precio de la valoración de la parte privada: $13.000 MM una vez entran todos los aportes. Con los supuestos de cada escenario reproduce las cifras del modelo financiero del 1 de octubre de 2026; los ajustes de ocupación y canon son sensibilidades indicativas. No constituye una proyección auditada ni una oferta de valores.
Participación en el vehículo
7,69%
Distribución mensual estimada (2028)
$29,5 MM
Yield mensual sobre capital
2,95%
Meses para recuperar el capital
38
Total que recibirías en 15 años
$5.396 MM
TIR anualizada
35,6%
MOIC
5,40x
Los tres escenarios del modelo · ronda preferente completa ($5.000 MM)
| Indicador | Conservador | Base | Alto |
|---|---|---|---|
| TIR anualizada | 27,7% | 35,6% | 40,7% |
| MOIC | 4,23x | 5,40x | 6,18x |
| Recuperación del capital | 47 meses | 38 meses | 34 meses |
| Distribuciones en 15 años | $21.155 MM | $26.981 MM | $30.900 MM |
| Inicio de la etapa 2 (46,63/53,37) | nov-2030 | feb-2030 | nov-2029 |
Ingresos del proyecto y tu retorno, 2027–2042
Tu escenario frente al escenario sin ajustes
Capital recuperado: $1.000 MM · 38 meses
Cifras del modelo financiero mensual del 1 de octubre de 2026 —$5.750 MM en caja, apertura en abril de 2027 y 180 meses de operación—, construido sobre el rent roll de la Licencia de Construcción C1-0047-2026. La recuperación del capital se cuenta desde el mes promedio de los aportes de la preferente. Caso base de la ronda preferente: TIR 35,6% · MOIC 5,40x · capital recuperado en 38 meses.
13 — Retornos
Retornos esperados
Ronda preferente, caso base. Rango entre escenarios: TIR de 27,7% a 40,7%.
35,6%
TIR anualizada
5,40x
MOIC en 15 años
38 meses
Recuperación del capital
35%
Cash-on-cash 2028, primer año completo
El retorno viene de la participación en el flujo del proyecto. En la etapa 1, de recuperación de la inversión, el 70% del flujo distribuible va a los inversionistas hasta devolverles los $5.750 MM, y en ese tramo los pagos se estructuran tributariamente como deuda; en la etapa 2, después de la recuperación, el bloque inversionista recibe el 46,63%, del cual la preferente tiene 38,46 puntos. La devolución de capital no es gravable para el inversionista.
| Tramo | TIR | MOIC | Recuperación |
|---|---|---|---|
| Preferente · $5.000 MM · 38,46% | 35,6% | 5,40x | 38 meses |
| Combinado · semilla + preferente · $5.750 MM | 37,0% | 5,69x | 37 meses |
Flujo de caja del proyecto · caso base · millones de pesos
| Año | Inversión en caja | EBITDA | Flujo neto | Acumulado |
|---|---|---|---|---|
| 2026 | −$1.324 | — | −$1.324 | −$1.324 |
| 2027 | −$4.426 | $1.559 | −$2.866 | −$4.191 |
| 2028 | — | $3.070 | $3.070 | −$1.121 |
| 2029 | — | $3.326 | $3.326 | $2.206 |
| 2030 | — | $3.505 | $3.505 | $5.710 |
Los $5.750 MM en caja se invierten entre agosto de 2026 y abril de 2027. La operación arranca en abril de 2027 y el acumulado del proyecto se vuelve positivo en 2029. Cifras antes de impuestos.
$26.981 MM
Distribuciones a la ronda preferente en 15 años, caso base
Distribución mensual promedio $150 MM · cash-on-cash 2028 35% · capital recuperado en 38 meses.
14 — Tesis
Tesis de inversión
Cuatro razones.
01
Proyecto de-risked
Contrato de concesión firmado y Licencia de Construcción C1-0047-2026 otorgada: el proyecto pasa de la idea a la ejecución.
02
Eficiencia tributaria
Carga fiscal ~10–15% frente a ~40% vía dividendos de S.A.S.
03
Flujos recurrentes
Arriendos indexados a IPC+1% y 90% de ocupación estabilizada en el caso base.
04
Contrato de largo plazo
15 años de operación, con incentivos alineados con el Metro.
15 — Waterfall
Waterfall y protección del capital
Orden de prelación en dos etapas.
Etapa 1 · Recuperación de la inversión
70 / 30
Inversionistas / Grupo estructurador
Etapa 2 · Después de la recuperación
46,63 / 53,37
Inversionistas / Grupo estructurador
La distribución pasa de la etapa 1 a la etapa 2 cuando los inversionistas recuperan los COP $5.750 MM aportados. En la etapa 2 el reparto sigue la participación accionaria: 46,63% para el bloque inversionista (38,46% preferente · 8,17% semilla) y 53,37% para el grupo estructurador.
Mecanismos de protección
Cesión de flujos al fideicomiso.
Cuentas de control con doble firma.
Gobierno corporativo con materias reservadas y reporting mensual.
Opciones de salida con tag/drag along y recompra.
16 — Vehículo
Vehículo de inversión
Por qué un fideicomiso y no una S.A.S.
Estructura propuesta
- Fideicomiso de administración y pagos con capacidad de evolucionar a fiducia operacional.
- El fideicomiso es dueño de los derechos del contrato y receptor del capital de los inversionistas.
- Operador externo contratado por la fiducia.
- El operador reporta, la fiducia certifica y distribuye.
Participación del grupo estructurador: 53,37% del vehículo.
17 — Riesgos
Riesgos y mitigación
Identificados y gobernados.
| Riesgo | Mitigación |
|---|---|
| Contractual / Metro | Concesión directa, con la contraprestación definida en la cláusula quinta: el mayor entre la MMG indexada y el 32% de los cánones. |
| Ejecución de la inversión | Licencia otorgada, plan de inversión mes a mes por línea, interventoría técnica, gestión de riesgos dentro del presupuesto de obra y comité de inversión. |
| Demanda y ocupación | Mezcla diversificada sobre 139 unidades y curaduría comercial. El escenario conservador trabaja al 80% de ocupación y aun así da 27,7% de TIR a la preferente. |
| Operación y seguridad | SOPs, KPIs y pólizas. |
| Caja y control | Fideicomiso con cuentas dedicadas, doble firma y certificación fiduciaria de cada distribución. |
| Salida y liquidez | Reglas de salida documentadas: recompra, tag y drag along, y cesión de derechos fiduciarios. |
18 — Fases II y III
Fases II y III
Ingresos no tarifarios adicionales.
Pesceras de cristal
Tienda Metro
Sky Garden
Extensión Flamingo
Publicidad y branding
Infraestructura invisible
3.252 m²
Adicionales entre las dos fases, hoy en evaluación con el Metro.
Opcionalidad, no caso base. Los retornos presentados corresponden exclusivamente a la Fase I y no dependen de la ejecución de las fases siguientes.
19 — Equipo
Equipo y proceso
Quién hace qué, y cómo avanzamos.
Armada Gastroproyectos
Concesionario · desarrolla y opera
PDI Capital
Estructuración financiera y de inversión
Quartta
Estructuración legal
Metro de Medellín
Concedente · supervisa el contrato
20 — Data room
Data room
Toda la documentación de soporte.
Contrato de concesión y anexos · modelo financiero y presupuesto de CAPEX · estudios técnicos y de diseño · pólizas y seguros · estructura legal y societaria · plan comercial y de riesgos.
21 — Contacto
Construyamos juntos el futuro del Centro de Medellín
© 2026 · Armada Gastroproyectos · PDI Capital · Quartta — Memorando confidencial. Cifras del modelo financiero del 1 de octubre de 2026.